LinkedIn
 Xing
 Email
Piloten: Flugvorbereitung entscheidet über Fahrtkostenabzug
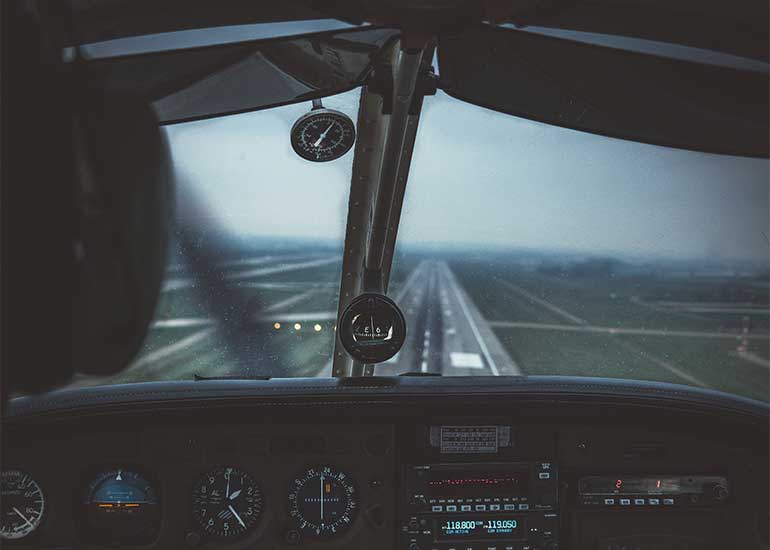
Der BFH hat mit Urteil vom 09.09.2026 (VI R 4/25) entschieden, dass die erste Tätigkeitsstätte eines Piloten auch ein in der Parkposition stehendes Flugzeug am Stationierungsflughafen umfasst.
Fahrtkosten zwischen Wohnung und erster Tätigkeitsstätte werden grundsätzlich nur in Höhe von 0,30 Euro (jetzt 0,38 Euro) je Entfernungskilometer als Werbungskosten (sog. Entfernungspauschale) berücksichtigt. Aufwendungen für andere berufliche Fahrten können mit den tatsächlichen Kosten oder bei Nutzung des eigenen Kraftfahrzeugs pauschaliert mit 0,30 Euro je Kilometer (nach sog. Dienstreisegrundsätzen) geltend gemacht werden. Nach der Rechtsprechung des BFH knüpft das Vorliegen einer ersten Tätigkeitsstätte an eine ortsfeste betriebliche Einrichtung an, in der der Steuerpflichtige jedenfalls einen nicht nur unbedeutenden Teil seiner arbeitsvertraglich geschuldeten beruflichen Tätigkeit erbringt.
Darum ging es im Streitfall
Ein angestellter Pilot machte Aufwendungen für die Fahrten von seiner Wohnung zu seinem Stationierungsflughafen nach Dienstreisegrundsätzen mit der Begründung geltend, der Flughafen sei nicht seine erste Tätigkeitsstätte. Er sei nämlich auf dem (ortsfesten) Flughafen nur in unbedeutendem Umfang tätig gewesen. Tatsächlich habe er seine Tätigkeit nur in dem Flugzeug ausgeübt, welches ersichtlich keine ortsfeste betriebliche Einrichtung darstelle.
Kein voller Fahrtkostenabzug zum Flughafen
Dieser Argumentation ist weder das Finanzamt noch das Finanzgericht gefolgt. Auch die Revision des Klägers war erfolglos.
Der BFH ist dem Kläger zwar darin gefolgt, dass ein Flugzeug grundsätzlich keine ortsfeste betriebliche Einrichtung darstellt. Auch hat er den Vortrag des Klägers berücksichtigt, dass dieser auf dem Flughafengelände bzw. im Flughafengebäude nur in geringem Umfang tätig geworden ist. Gleichwohl vermochte dieses Vorbringen den Abzug der Fahrtaufwendungen nach Dienstreisegrundsätzen nicht zu begründen. Denn die ortsfeste Tätigkeitsstätte eines Piloten umfasst nicht nur das Flughafengelände nebst aufstehenden Gebäuden, sondern auch ein dort in der Parkposition stehendes Flugzeug.
Erst mit dem Verlassen der Parkposition geht das Flugzeug in den Flugbetrieb über und löst sich aus dem Zurechnungszusammenhang mit dem Flughafengelände. In dem Flugzeug war der Kläger während dessen Aufenthalts in der Parkposition aber unstreitig in hinreichendem Umfang als Pilot beruflich tätig geworden. So hatte er in dieser Phase (aus dem Cockpit) insbesondere den Tankvorgang zu organisieren und zu überwachen sowie umfangreiche flugvorbereitende Sicherheits- und Funktionskontrollen zur Feststellung der Flugtauglichkeit des Flugzeugs durchzuführen. War der Kläger danach in einer ortsfesten Einrichtung tätig, konnten dessen Fahrtaufwendungen nur in Höhe der Entfernungspauschale als Werbungskosten berücksichtigt werden.
Hinweis: Piloten sollten prüfen, welche Tätigkeiten sie regelmäßig vor dem Abflug am Stationierungsflughafen und im geparkten Flugzeug ausüben. Bereits umfangreiche Flugvorbereitungen oder Sicherheitskontrollen im Cockpit können dazu führen, dass der Flughafen als erste Tätigkeitsstätte gilt. In diesem Fall können Fahrten von der Wohnung zum Flughafen grundsätzlich nur mit der Entfernungspauschale statt nach Dienstreisegrundsätzen steuerlich geltend gemacht werden. Wer höhere Fahrtkosten als Werbungskosten ansetzen möchte, sollte seine arbeitsvertragliche Zuordnung und die tatsächlichen Arbeitsabläufe steuerlich überprüfen. Gerne beraten wir Sie!
Ansprechpartner
Haben Sie Fragen oder benötigen Sie Unterstützung?
Wenden Sie sich gerne an Ihren lokalen Ansprechpartner oder nehmen Sie Kontakt mit uns auf. Unsere Kolleginnen und Kollegen helfen Ihnen bei allen auftretenden Fragen weiter.
-
Jana Hesse
Partner, Wirtschaftsprüferin, Steuerberaterin
-
Paula Holey
Partner, Steuerberaterin, Fachberaterin für Restrukturierung und Unternehmensplanung (DStV e.V.)
-
Dirk Klingbeil
Partner, Wirtschaftsprüfer, Steuerberater
-
Dr. Dirk Iwanowitsch
Partner, Wirtschaftsprüfer
-
Volker Jüsgen
Partner, Wirtschaftsprüfer, Steuerberater
-
Kathleen Morgenstern
Partner, Steuerberaterin
-
Oliver Schmitz
Partner, Wirtschaftsprüfer, Steuerberater
-
Alexander Spieß
Partner, Wirtschaftsprüfer, Steuerberater, Certified Public Accountant (U.S.)
-
Santosh Varughese
Managing Partner, Wirtschaftsprüfer, Steuerberater, Certified Public Accountant (U.S.)
-
Dr. Stephan Zitzelsberger
Partner, Wirtschaftsprüfer, Steuerberater