LinkedIn
 Xing
 Email
Doppelte Haushaltsführung: Wohnmobil reicht nicht aus
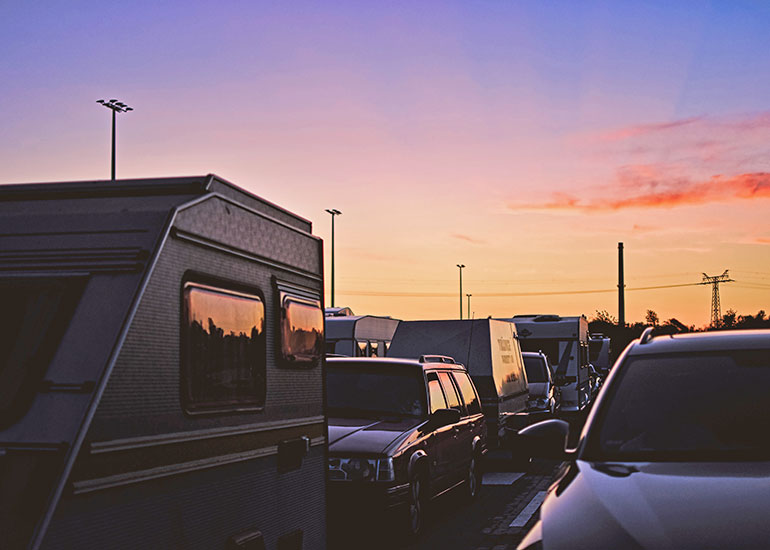
Das Finanzgericht Baden-Württemberg entschied mit Urteil vom 17.09.2025 (4 K 221/25), dass lediglich die wöchentlichen Heimfahrten mit dem Wohnmobil als Fahrten zur ersten Tätigkeitsstätte bei den Einkünften aus nichtselbstständiger Arbeit als Werbungskosten zu berücksichtigen sind. Die hiergegen gerichtete Nichtzulassungsbeschwerde verwarf der Bundesfinanzhof mit Beschluss vom 03.02.2026 (VI B 40/25) als unzulässig.
Darum ging es im Streitfall
Der Kläger hatte im September 2022 den Arbeitgeber gewechselt. In der Einkommensteuererklärung erklärte er als Arbeitnehmer bei den Einkünften aus nichtselbstständiger Arbeit Aufwendungen für eine doppelte Haushaltsführung und zwar im Wesentlichen als Kosten für eine Unterkunft die zeitanteilige Abschreibung für Abnutzung für ein im Januar 2022 angeschafftes Wohnmobil, Mehraufwendungen für Verpflegung, sonstige Aufwendungen für Einrichtungsgegenstände und 17 wöchentliche Familienheimfahrten mit dem Wohnmobil mit einer einfachen Entfernung von 72 Kilometern. Das Wohnmobil stand an den Arbeitstagen des Klägers auf dem Parkplatz des Arbeitgebers. Das Finanzamt erkannte die Aufwendungen für eine doppelte Haushaltsführung nicht an.
Kein Erfolg vor dem Finanzgericht
Das Finanzgericht berücksichtigte lediglich die geltend gemachten 17 wöchentlichen Fahrten des Klägers mit dem Wohnmobil als Fahrten zwischen Wohnung und erster Tätigkeitsstätte nach § 9 Abs. 1 S. 3 Nr. 4 EStG. Das Wohnmobil begründe jedoch keinen doppelten Haushalt. § 9 Abs. 1 S. 3 Nr. 5 S. 1 EStG setze für eine doppelte Haushaltsführung ein „Wohnen am Ort der ersten Tätigkeitsstätte“ voraus.
Auch wenn in einem Wohnmobil gewohnt werden könne, reiche dies für einen doppelten Haushalt nicht aus. Ein doppelter Haushalt liege vor, wenn die einheitliche Haushaltsführung aufgesplittet werde. Es müsse daher eine räumlich dauerhaft von der Hauptwohnung getrennte, selbstständige Unterkunft vorhanden sein, die dem Arbeitnehmer am Ort der Tätigkeitsstätte jederzeit zur Verfügung stehe und eine auf eine gewisse Dauer angelegte ständige Nutzungsmöglichkeit biete.
Das Wohnmobil verbleibe jedoch nicht am Beschäftigungsort, sondern werde für Heimfahrten genutzt. Es sei als Fahrzeug in den Haushalt des Klägers am Familienwohnort eingegliedert.
Hinweis: Arbeitnehmer sollten bei einer beruflich veranlassten Zweitunterkunft darauf achten, dass diese dauerhaft am Beschäftigungsort zur Verfügung steht. Ein Wohnmobil, das zugleich als Fahrzeug für die regelmäßigen Heimfahrten dient, erfüllt diese Voraussetzung nach der Entscheidung nicht. Die Fahrten zwischen Wohnung und erster Tätigkeitsstätte können jedoch im Rahmen der gesetzlichen Entfernungspauschale steuerlich berücksichtigt werden. Bei ungewöhnlichen Unterkunftsformen empfiehlt sich eine steuerliche Prüfung bereits vor der Anschaffung oder Anmietung. Gerne beraten wir Sie!
Ansprechpartner
Haben Sie Fragen oder benötigen Sie Unterstützung?
Wenden Sie sich gerne an Ihren lokalen Ansprechpartner oder nehmen Sie Kontakt mit uns auf. Unsere Kolleginnen und Kollegen helfen Ihnen bei allen auftretenden Fragen weiter.
-
Jana Hesse
Partner, Wirtschaftsprüferin, Steuerberaterin
-
Paula Holey
Partner, Steuerberaterin, Fachberaterin für Restrukturierung und Unternehmensplanung (DStV e.V.)
-
Dirk Klingbeil
Partner, Wirtschaftsprüfer, Steuerberater
-
Dr. Dirk Iwanowitsch
Partner, Wirtschaftsprüfer
-
Volker Jüsgen
Partner, Wirtschaftsprüfer, Steuerberater
-
Kathleen Morgenstern
Partner, Steuerberaterin
-
Oliver Schmitz
Partner, Wirtschaftsprüfer, Steuerberater
-
Alexander Spieß
Partner, Wirtschaftsprüfer, Steuerberater, Certified Public Accountant (U.S.)
-
Santosh Varughese
Managing Partner, Wirtschaftsprüfer, Steuerberater, Certified Public Accountant (U.S.)
-
Dr. Stephan Zitzelsberger
Partner, Wirtschaftsprüfer, Steuerberater